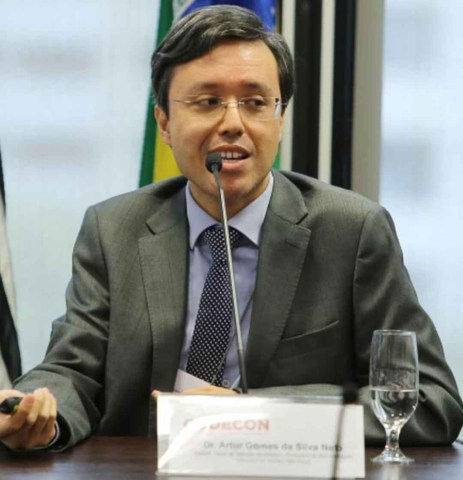
O ex-auditor fiscal Artur Gomes da Silva Neto, preso desde agosto acusado de chefiar um esquema bilionário de corrupção na Secretaria da Fazenda paulista, atuou irregularmente além dos limites de São Paulo. Segundo relatório produzido há duas semanas pela Receita Federal e pelo Ministério da Fazenda, Neto e seu grupo transmitiram, a partir de 2021, 3.216 declarações de compensações tributárias federais, resultando na extinção de R$ 1,74 bilhão em impostos como PIS e Cofins para empresas que o contratavam.
- Leia também: STF e AGU discutem estratégia para resposta em ação contra Moraes movida nos EUA
- ‘Posso levá-lo como escravo’: argentino é preso após fotografar criança negra em Maria Fumaça de MG e enviar mensagem racista
“A atuação do grupo evidencia plena consciência das burlas praticadas contra o sistema tributário, revelando a intenção objetiva de enriquecer rapidamente por meios ilícitos, em detrimento do patrimônio público”, diz o relatório dos dois órgãos remetido ao Ministério Público paulista.
No âmbito estadual, Artur foi preso junto com o empresário Sidney Oliveira, dono da Ultrafarma, o diretor estatutário da Fast Shop, Mário Otávio Gomes, além do empresário Celso Eder Gonzaga de Araújo, acusado de ser cúmplice de Neto. Dos quatro, apenas o ex-auditor permanece detido em regime fechado. Os acusados movimentaram mais de R$ 1 bilhão em propinas no esquema estadual — as demais empresas envolvidas também estão sendo investigadas e processadas pelo MP-SP.
A Ultrafarma e a Fast Shop também foram citadas no documento da Receita Federal como beneficiárias de compensações tributárias milionárias. Enquanto a primeira obteve R$ 121 milhões em créditos, a segunda recebeu R$ 2,7 milhões. Como tratado em contrato, a comissão do grupo de Neto variava entre 20% e 30% do total ressarcido.
Em nota, a Fast Shop disse que não teve acesso ao relatório “e, por isso, desconhece integralmente o valor mencionado. (...) A companhia reitera que segue colaborando com as autoridades”. A assessoria da Ultrafarma diz que a empresa está colaborando com a investigação e que as informações veiculadas serão esclarecidas no decorrer do processo.
Plano de nacionalização
Em agosto passado, O GLOBO mostrou que Neto tinha planos para nacionalizar ainda mais seu esquema federal. Na ocasião, documentos obtidos por meio de quebra de sigilo telemático, como telefone e e-mail, mostraram contratos firmados com a Ultrafarma.
Chamado de “minuta de contrato/projeto federal”, um dos e-mails mostra Neto enviando a um advogado os detalhes do acordo entre a Ultrafarma e a empresa de contabilidade Providence Consultoria Tributária Digital, com sede em Santa Catarina.
Entre os objetos do acordo estão “minimização de riscos junto à Secretaria da Receita Federal do Brasil” e “levantamento e validação de eventuais créditos, principais e acessórios junto à Secretaria da Receita Federal do Brasil”.
Na Receita Federal, ao contrário do que ocorria na Secretaria da Fazenda paulista — órgão em que Neto possuía cargo de direção e autorizava os créditos que ele mesmo havia lançado, além de muitas vezes inflar os ressarcimentos — os montantes federais não eram facilmente liberados, mesmo após a contratação do ex-auditor. Ainda assim, o grupo não reduzia suas investidas e prometia mais recursos do que realmente as empresas tinham direito. Segundo os investigadores paulistas, o ex-auditor chamava essa diferença — entre o que as empresas achavam que iam ressarcir e o que realmente era direito delas — de “minério”.
Para ampliar esse ganho, os acusados investiram em um software voltado à “auditoria das escriturações das empresas”, como eles prometiam, como forma de convencer os contribuintes quanto à oferta para recuperação dos créditos tributários.
"Trata-se de instrumento utilizado com o único propósito de induzir em erro potenciais clientes, criando uma falsa percepção de economia tributária. Para além do fato de o software partir de premissas erradas, ele também calcula créditos inflados, diversas vezes superiores ao que a simples soma do numerário envolvido resultaria. Trata-se de um engodo utilizado pela organização com o simples objeto de obter maiores valores contratuais com seus clientes", aponta a auditoria dos dos órgãos federais.
Além do software, Artur e Celso Araújo também lançavam mão de outras pessoas para dar credibilidade aos relatórios apresentados. Uma delas, de nome Nadja, ainda segundo o relatório, se dizia consultora da Receita e possuir acesso a sistemas fazendários, mas tal cargo não existe e os auditores não encontraram vínculos, presentes ou passados, dela com o órgão. Além disso, o relatório aponta que Nadja também enganara a quadrilha. "A narrativa fantasiosa e, até certo ponto megalomaníaca, desenrola-se com o único objetivo de mostrar-se imprescindível à organização. E quando é instada a comprovar o acesso a telas internas, indica sistema inexistente no âmbito da RFB, aparentemente fabricada utilizando softwares específicos para esse fim", apontam os auditores.
As conversas entre Nadja e Celso Araújo, obtidas por meio de quebra de sigilo telemático, não possuem aparente participação de Artur Neto, No grupo, Nadja se chama Who, enquanto Araújo é Sigmound Freud.
Como viu grandes indícios de crimes tributários, a Receita remeteu o relatório para o Ministério Público Federal. Procurada, a Receita Federal disse que o caso está sob sigilo e não quis se pronunciar.
Como mostrou O GLOBO na semana passada, Artur Gomes da Silva Neto tentou fazer um acordo de delação premiada com o MP de São Paulo, mas o órgão não aceitou os termos, alegando que o acusado omitiu a existência de R$ 100 milhões em criptomoedas. Procurados via advogados, o ex-auditor e o empresário Celso Araújo não responderam.
Em nota, a defesa de Celso Éder Gonzaga de Araújo afirma que “não há qualquer vínculo entre os clientes atendidos pelo empresário em questão de tributos federais e a Operação Ícaro”. A nota alega que a compensação de créditos tributários federais é “atividade regular e prevista no Código Tributário Nacional”. “Os créditos apurados em favor dos clientes estão devidamente documentados (...) perante a Receita Federal do Brasil. Os processos também contam com opinião legal externa elaborada pelo escritório Mattos Filho”, diz.